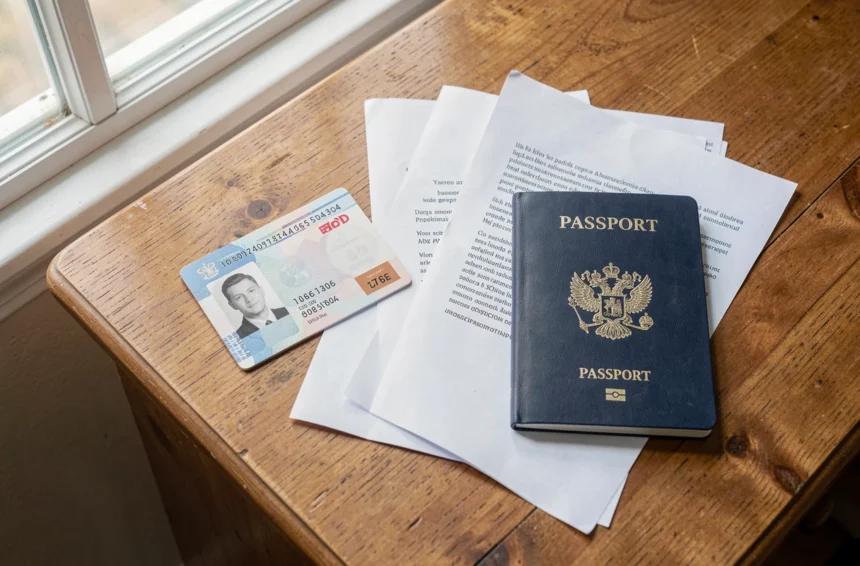
Pour ouvrir un compte bancaire sans justificatifs compliqués, le minimum tient en deux pièces : un document qui prouve votre identité et un document qui prouve votre domicile. Aucun établissement ne peut ouvrir un compte sans avoir vérifié ces deux points. Avis d’imposition, bulletins de salaire ou relevés d’un autre compte sont des demandes de la banque, pas des obligations légales.
Les deux pièces exigées pour ouvrir un compte bancaire
La banque doit identifier son client et connaître son adresse avant d’ouvrir le compte. Une pièce d’identité en cours de validité et un justificatif de domicile suffisent pour cette vérification.
Tout le reste relève de la politique de l’établissement. Un conseiller qui réclame vos revenus veut évaluer s’il peut vous accorder un découvert, un chéquier ou une carte à débit différé. Pour un simple compte courant, seules l’identité et l’adresse sont obligatoires.
Si votre dossier fiscal manque, la page sur l’ouverture d’un compte sans avis d’imposition détaille les pièces de remplacement.
Face à une demande de pièces en plus, vous pouvez demander à la banque si elle les juge obligatoires ou si elle les réclame pour un service précis. Dans le second cas, ouvrez d’abord le compte courant et renoncez au service concerné : la plupart des conseillers acceptent cette solution et la demande se règle plus tard, si vous en avez besoin.
Quelle pièce d’identité présenter
La banque attend un document officiel avec photographie, en cours de validité. La carte nationale d’identité et le passeport sont les références. Une personne étrangère présente le titre qui l’autorise à séjourner en France.
Un document périmé est refusé dans la plupart des établissements. Vérifiez la date avant de déposer votre demande, surtout en ligne, où un scan illisible bloque le dossier.
Prouver son domicile sans facture à son nom
Une facture d’énergie ou de téléphone récente reste le justificatif le plus courant. Quand aucune facture n’est à votre nom, trois cas se présentent :
- Vous vivez chez vos parents ou chez un proche : une attestation d’hébergement signée par l’hébergeant, accompagnée de sa pièce d’identité et d’un justificatif de domicile à son nom.
- Vous êtes colocataire : le bail ou un document qui porte votre nom à cette adresse, avec l’accord du titulaire.
- Vous n’avez pas de logement stable : une attestation de domiciliation administrative, délivrée par un centre communal d’action sociale ou par une association agréée.
Chaque banque fixe l’ancienneté maximale qu’elle accepte pour ces documents. Demandez-la avant d’envoyer vos pièces plutôt que de voir le dossier refusé.
Ouvrir un compte en ligne : une vérification à distance en plus
Sans rendez-vous en agence, la banque en ligne contrôle l’identité autrement. Selon l’établissement, elle demande un premier virement depuis un compte à votre nom ou un échange vidéo avec un conseiller.
Tant que les pièces manquent, le compte reste limité ou n’ouvre pas. Des copies nettes et à jour évitent ce blocage. Les atouts d’un compte hors banque traditionnelle tiennent justement à cette ouverture rapide, sans déplacement.
Un mineur ouvre son compte avec l’accord de ses représentants légaux, qui présentent eux aussi leurs propres pièces. Prévoyez donc deux dossiers d’identité et un seul justificatif de domicile commun si l’adresse est la même.
Les comptes de paiement : moins de pièces, moins de services
Un compte de paiement s’ouvre en ligne ou chez un buraliste, sans condition de revenus. Il permet de recevoir un salaire, de payer par carte et d’effectuer des virements.
Ni découvert, ni chéquier, ni crédit ne sont proposés avec ce type de compte, et des frais annuels s’appliquent selon l’offre. Le fonctionnement d’un compte sans banque est décrit dans un article dédié.
Refus d’ouverture : le droit au compte
Si une banque refuse, elle doit le faire par écrit en indiquant le motif et en rappelant que vous pouvez saisir la Banque de France. Une banque qui ne répond pas dans les 15 jours après votre demande est considérée comme ayant refusé.
Le dossier comprend une pièce d’identité valide, un justificatif de domicile de moins de 3 mois, la lettre de refus et une attestation sur l’honneur de non-détention de compte. La Banque de France désigne alors un établissement sous 1 jour ouvré. La banque désignée ouvre le compte dans les 3 jours ouvrés après réception des pièces, et la désignation reste valable 6 mois.
L’ouverture et les services bancaires de base sont gratuits : tenue de compte, prélèvements, virements, carte à autorisation systématique, retraits et dépôts à l’agence. Les commissions d’irrégularité sont plafonnées à 4€ par opération et à 20€ par mois.
Le droit au compte ne donne accès à aucun financement. Pour un projet de prêt, il faut passer par un crédit sans justificatif, dont les conditions sont tout autres.
Si votre dossier est complet et que la banque désignée tarde, la Banque de France dispose d’un service de relations avec la clientèle pour les litiges. Gardez les copies datées de chaque envoi.