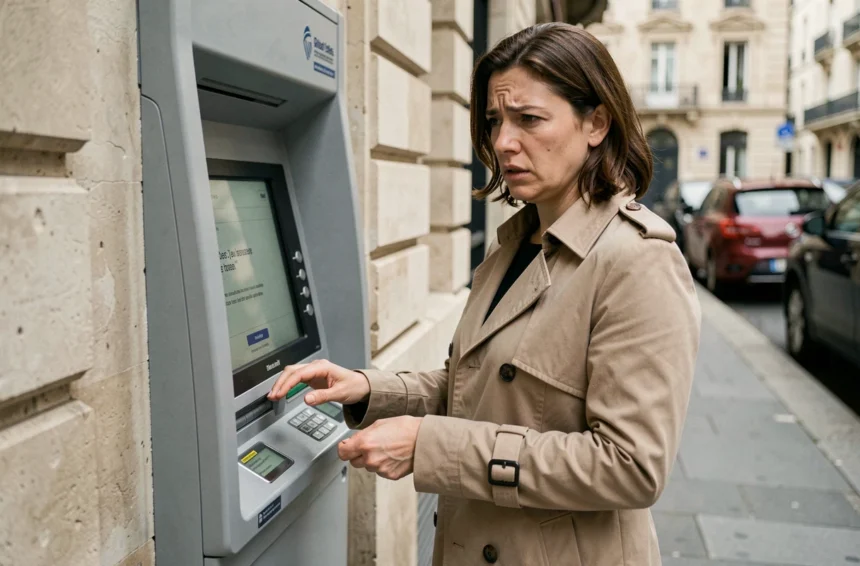
Un distributeur automatique de billets qui retient votre carte n’est pas toujours en panne : c’est souvent une décision délibérée de l’automate, fondée sur des critères de sécurité précis. Comprendre pourquoi le DAB a conservé la carte permet de choisir la bonne réaction, qui diffère selon la cause et l’emplacement de l’appareil.
Pourquoi le DAB avale-t-il une carte bancaire ?
Un distributeur automatique de billets retient une carte dans quatre situations distinctes. Trois saisies sur code erroné déclenchent un blocage automatique : l’automate conserve la carte pour empêcher qu’un tiers poursuive des tentatives. Une carte laissée dans la fente après l’opération est également aspirée passé un court délai, par sécurité pour le titulaire.
Deux autres cas relèvent d’une instruction réseau. Une carte frappée d’opposition, expirée ou signalée est retenue par l’automate, qui applique simplement la consigne transmise par le réseau bancaire. Enfin, un incident technique – coupure d’alimentation, bourrage mécanique, perte de communication en cours d’opération – peut bloquer la carte sans qu’aucune faute soit commise.
Un risque souvent ignoré : le piège physique
Un dispositif inséré dans la fente par des fraudeurs peut retenir mécaniquement la carte pendant qu’un complice observe le code. Si la carte reste coincée de façon inexpliquée et qu’un tiers propose spontanément de l’aide, refusez et ne retapez votre code en aucun cas. Faites opposition immédiatement si vous soupçonnez une manipulation, sans attendre de contacter l’agence.
Récupérer la carte : ce que détermine l’emplacement du DAB
La possibilité de récupérer la carte physique dépend principalement de qui exploite le distributeur et de ses horaires d’accès. Ce n’est pas la banque émettrice de la carte qui décide, c’est l’établissement propriétaire de l’automate.
DAB adossé à une agence bancaire ouverte
Pendant les heures d’ouverture, le personnel de l’agence peut accéder au compartiment et restituer la carte si la saisie résulte d’une erreur de manipulation – code tapé incorrectement ou carte oubliée dans la fente. Cette restitution n’est pas garantie : elle dépend des procédures internes de l’établissement.
Hors heures d’ouverture, la carte reste dans l’automate jusqu’à l’intervention d’un technicien ou du personnel le lendemain. Elle peut alors être soit restituée, soit détruite selon la politique de l’établissement.
DAB isolé : gare, commerce, centre commercial
Pour un automate installé dans un lieu sans personnel bancaire – gare, centre commercial, station-service – personne sur place n’a accès à l’intérieur de l’appareil. La carte ne peut pas être récupérée immédiatement : seul un technicien habilité intervient, dans un délai variable selon le prestataire qui gère l’automate.
Les démarches concrètes dans les minutes qui suivent
L’ordre des actions compte autant que les actions elles-mêmes. Voici la séquence à respecter.
- Repérez l’automate avec précision : notez l’adresse complète, le nom de l’établissement qui exploite le DAB, la date et l’heure exactes. Ces informations seront demandées par votre banque et serviront en cas de contestation.
- Cherchez le numéro d’urgence affiché sur le distributeur : chaque automate doit afficher un numéro de contact pour les pannes et réclamations. Appelez-le pour signaler l’incident et savoir si une restitution est envisageable.
- Contactez votre propre banque : par téléphone, application mobile ou espace en ligne, signalez la situation. Votre conseiller peut déclencher l’envoi d’une carte de remplacement ou activer des solutions temporaires selon votre offre.
- Décidez du gel ou de l’opposition : si votre application permet un gel temporaire, cette option est réversible – pratique si la carte peut être restituée rapidement. L’opposition, elle, est définitive même si la carte est retrouvée. En cas de doute sur une fraude, l’opposition est la seule option prudente.
Gel temporaire ou opposition : choisir la bonne action
La distinction entre ces deux mesures est technique et a des conséquences pratiques importantes. Le gel temporaire bloque les paiements sans détruire la carte : si le distributeur restitue finalement la carte, elle reste utilisable dès la levée du gel. Cette fonction n’est disponible que si votre banque la propose dans son application ou son espace client en ligne.
L’opposition, encadrée par le code monétaire et financier, est une mesure définitive. Une fois déclarée, la carte est invalidée de façon permanente dans les systèmes bancaires. Une carte retrouvée après une opposition ne peut plus fonctionner. Il faut alors attendre la délivrance d’une carte de remplacement.
Délai de remplacement de la carte
Le délai de réception d’une nouvelle carte varie selon les établissements et les formules souscrites. Certains contrats incluent une procédure accélérée, d’autres prévoient un délai standard de plusieurs jours ouvrés. Pendant ce laps de temps, les solutions de paiement sans carte – portefeuille mobile, carte virtuelle si votre banque en propose une – permettent de maintenir une capacité de paiement.
Quand le DAB débite sans distribuer les billets
Un incident distinct mérite une attention particulière : le distributeur a débité le compte mais aucun billet n’est sorti. Cette situation relève d’une contestation de retrait, pas d’une procédure de récupération de carte.
Conservez toutes les informations disponibles : heure, lieu, montant, message affiché sur l’écran. Signalez le retrait non distribué à votre banque par écrit. La contestation d’un retrait non reçu suit une procédure distincte de celle d’une carte avalée, et ne doit pas être mélangée avec la déclaration d’incident sur la carte elle-même.
Trouver un distribanque autour de moi après l’incident
Une fois la carte bloquée ou en attente de remplacement, localiser un autre point de retrait ou de service bancaire devient prioritaire. La plupart des applications bancaires intègrent un localisateur de distributeurs automatiques de billets. Les sites des réseaux Visa et Mastercard proposent également des outils de recherche par géolocalisation.
Si vous êtes à l’étranger, l’enjeu est différent : le délai de remplacement de carte s’allonge, et certains établissements proposent un service d’urgence d’avance de fonds via le réseau international. Renseignez-vous auprès de votre banque sur les options disponibles dans votre contrat avant tout déplacement hors de France.
La situation d’une carte avalée par un DAB se gère mieux quand les réflexes sont clairs : identifier la cause, noter les informations sur le distributeur, contacter l’exploitant du DAB puis sa propre banque, et choisir entre gel réversible et opposition définitive selon le degré de risque perçu. Le numéro affiché sur l’automate et le service client de votre banque sont les deux points de contact à activer en priorité.