La garantie décennale repose sur un mécanisme de responsabilité présumée : pendant dix ans après la réception des travaux, un artisan du bâtiment est tenu responsable des dommages graves qui affectent l’ouvrage, sans que le client ait à prouver une faute. Ce régime, ancré dans les articles 1792 et suivants du Code civil, oblige chaque constructeur professionnel à souscrire une assurance spécifique avant le démarrage du chantier.
Comprendre comment fonctionne la garantie décennale suppose de distinguer trois notions souvent confondues : la responsabilité décennale (l’obligation légale de répondre des désordres), l’assurance décennale (le contrat souscrit par l’artisan) et la garantie décennale elle-même (le droit du maître d’ouvrage à obtenir réparation).
Responsabilité décennale et dommages couverts par la garantie
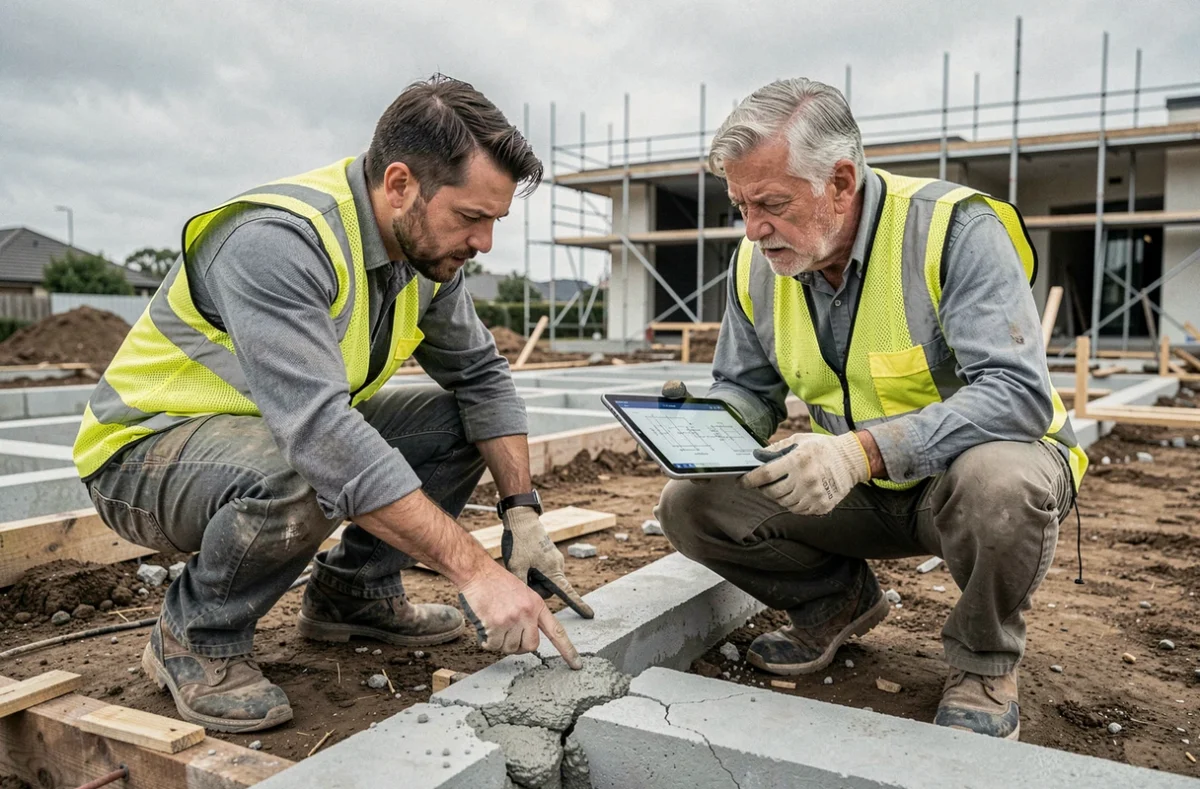
Le périmètre de la garantie décennale ne couvre pas tous les défauts. Seuls les désordres d’une certaine gravité entrent dans son champ. Trois catégories sont visées par la loi.
- Les dommages qui compromettent la solidité de l’ouvrage : un mur porteur qui se fissure, une charpente qui menace de s’effondrer, des fondations qui s’affaissent.
- Les dommages qui rendent l’ouvrage impropre à sa destination : une toiture qui laisse passer l’eau de pluie, une installation électrique défectueuse empêchant l’usage normal du bâtiment, un système d’assainissement défaillant.
- Les dommages portant atteinte à la sécurité des personnes : des phénomènes de condensation dégradant un faux plafond susceptible de tomber, une installation pouvant provoquer un incendie.
Un simple défaut esthétique (peinture qui s’écaille, carrelage légèrement fissuré sans conséquence structurelle) ne relève pas de la décennale. Le critère déterminant reste la gravité du désordre et son impact sur la solidité ou l’usage du bâtiment.
Le point de départ : la réception des travaux
Le délai de dix ans commence à courir à partir de la réception des travaux, c’est-à-dire l’acte par lequel le maître d’ouvrage accepte l’ouvrage, avec ou sans réserves. Ce procès-verbal de réception est un document clé : sans lui, le point de départ du délai reste flottant, ce qui peut compliquer toute réclamation ultérieure.
La Cour de cassation rappelle régulièrement que ce délai est un délai d’épreuve strict. Une action fondée sur la responsabilité décennale ne peut plus être engagée après les dix ans, même si le dommage est découvert plus tard. Ce délai ne recommence pas à courir du seul fait d’une reconnaissance de responsabilité par le constructeur.
Équipements sur existant : un piège méconnu depuis l’arrêt de mars 2024
La jurisprudence récente a modifié la donne pour de nombreux artisans intervenant en rénovation. L’arrêt de la Cour de cassation du 21 mars 2024 (n° 22-18.694) a précisé qu’un équipement installé en remplacement ou par adjonction sur un bâtiment existant (chaudière, VMC, insert, certaines menuiseries) ne relève ni de la décennale ni de la biennale s’il ne constitue pas lui-même un ouvrage.
En pratique, cela signifie que si un chauffagiste pose une pompe à chaleur sur une maison déjà construite et que l’équipement tombe en panne trois ans plus tard, le client ne peut pas automatiquement invoquer la garantie décennale. Le litige bascule alors dans le régime de la responsabilité contractuelle de droit commun, où c’est au client de prouver la faute de l’artisan.
Conséquences pour les artisans de la rénovation
Pour les chauffagistes, climaticiens, électriciens et menuisiers, l’attestation décennale ne suffit plus à couvrir toutes les situations. Il faut vérifier que la police de responsabilité civile professionnelle couvre précisément l’activité déclarée et le type d’équipement posé. Un artisan qui déclare uniquement « plomberie » mais installe des systèmes de climatisation s’expose à un refus de prise en charge en cas de sinistre.
Cette distinction entre ouvrage et équipement sur existant est devenue un critère déterminant lors du choix d’un contrat d’assurance. Un artisan polyvalent qui intervient à la fois sur du neuf et de la rénovation a intérêt à vérifier ligne par ligne les activités couvertes dans sa police.
Coût de l’assurance décennale pour un artisan du bâtiment
Le tarif d’une assurance décennale varie selon plusieurs critères, et les écarts entre devis peuvent être considérables. Les assureurs évaluent le risque en fonction du métier exercé, du chiffre d’affaires, de l’antériorité de l’entreprise et de son historique de sinistres.
Facteurs qui influencent la prime annuelle
- Le corps de métier : un étancheur ou un charpentier paie une prime plus élevée qu’un peintre, car les sinistres liés à la structure et à l’étanchéité coûtent plus cher à réparer.
- Le chiffre d’affaires déclaré : plus il est élevé, plus la prime augmente, puisque le volume d’activité accroît statistiquement le risque.
- L’ancienneté et la sinistralité : un artisan installé depuis plusieurs années sans sinistre bénéficie généralement de tarifs plus avantageux qu’un créateur d’entreprise.
- Les activités déclarées : un artisan qui cumule plusieurs spécialités (maçonnerie et couverture, par exemple) verra sa prime calculée en tenant compte de chaque activité.
Les primo-créateurs font face à des tarifs souvent plus élevés, voire à des refus de couverture. Certains assureurs spécialisés dans le BTP acceptent ces profils moyennant une franchise plus importante ou des conditions de suivi renforcées.
Pourquoi un assureur peut refuser un contrat
Un refus de couverture décennale n’est pas rare. L’assureur peut estimer que l’activité est trop risquée, que l’artisan n’a pas les qualifications requises, ou que l’historique de sinistres est trop lourd. En cas de refus, l’artisan peut saisir le Bureau central de tarification (BCT), qui a le pouvoir d’imposer à un assureur de couvrir le professionnel, tout en fixant le montant de la prime.
Vérifications à effectuer avant de signer un devis de travaux
Du côté du client, la garantie décennale n’a de valeur que si l’artisan est réellement assuré au moment du chantier. L’attestation d’assurance décennale doit être demandée avant la signature du devis, et plusieurs points méritent une lecture attentive.
L’attestation mentionne les activités couvertes, la période de validité et le nom de l’assureur. Vérifier que l’activité réalisée figure bien dans les activités déclarées est le réflexe le plus protecteur. Un artisan couvert pour la pose de cloisons sèches mais qui réalise aussi des travaux d’électricité sans que cette activité soit mentionnée sur son attestation laisse le client sans couverture décennale sur la partie électrique.
Que faire face à un artisan non assuré
Un artisan qui ne fournit pas son attestation décennale avant le début des travaux doit être considéré comme un signal d’alerte. La loi oblige le constructeur à justifier de cette assurance, et le défaut d’assurance décennale constitue un délit pénal passible d’une amende et d’une peine d’emprisonnement.
Si le chantier est déjà réalisé et qu’un sinistre de nature décennale survient sans que l’artisan soit assuré, le client devra engager une action en responsabilité directement contre l’artisan, sur ses fonds propres. La procédure est plus longue, plus coûteuse, et le risque d’insolvabilité du professionnel rend la réparation incertaine.
Délai d’action et transmission de la garantie décennale en cas de vente
La garantie décennale est attachée à l’ouvrage, pas au propriétaire initial. En cas de revente du bien dans les dix ans suivant la réception, la garantie se transmet automatiquement à l’acquéreur. Le nouveau propriétaire peut donc actionner la décennale pour un désordre apparu après son achat, à condition que le délai de dix ans ne soit pas expiré.
Pour un vendeur, cela implique de conserver les attestations d’assurance décennale de tous les artisans ayant réalisé des travaux, ainsi que les procès-verbaux de réception. Ces documents font partie du dossier de vente et protègent les deux parties en cas de litige ultérieur.
Articulation avec l’assurance dommages-ouvrage
Le maître d’ouvrage a lui aussi une obligation d’assurance : la dommages-ouvrage. Cette assurance, souscrite avant le début des travaux, permet d’obtenir un préfinancement rapide des réparations sans attendre qu’un tribunal désigne le responsable. L’assureur dommages-ouvrage se retourne ensuite contre l’assureur décennal de l’artisan fautif.
En pratique, les particuliers qui font construire ou rénover souscrivent rarement cette assurance, ce qui les oblige à porter seuls le coût des réparations en attendant l’issue d’une procédure souvent longue. La dommages-ouvrage raccourcit ce délai à quelques mois au lieu de plusieurs années.
Choisir un artisan couvert par une décennale valide, vérifier la concordance entre activités déclarées et travaux réalisés, et conserver l’ensemble des documents de réception reste la meilleure protection pour un maître d’ouvrage. Pour obtenir une estimation adaptée à votre projet, le formulaire ci-dessous vous permet d’être rappelé gratuitement par un professionnel qui pourra répondre à vos questions sur la couverture décennale.